企业管理与成本控制的艺术
在当今竞争激烈的商业环境中,如何有效进行成本控制已成为企业发展的重要课题。其中,综合成本管理系统(以下简称「系统」)作为现代企业管理的核心工具之一,已逐渐成为企业不可或缺的一部分。
系统化的成本管理
传统的成本管理模式往往依赖于人工计算与统计,不仅耗时费力,还容易产生误差与疏漏。而「综合成本管理系统」通过引入信息系统技术手段,将繁琐的手工操作转化为自动化、精准化的过程,极大地提高了工作效率和准确性。
案例解析
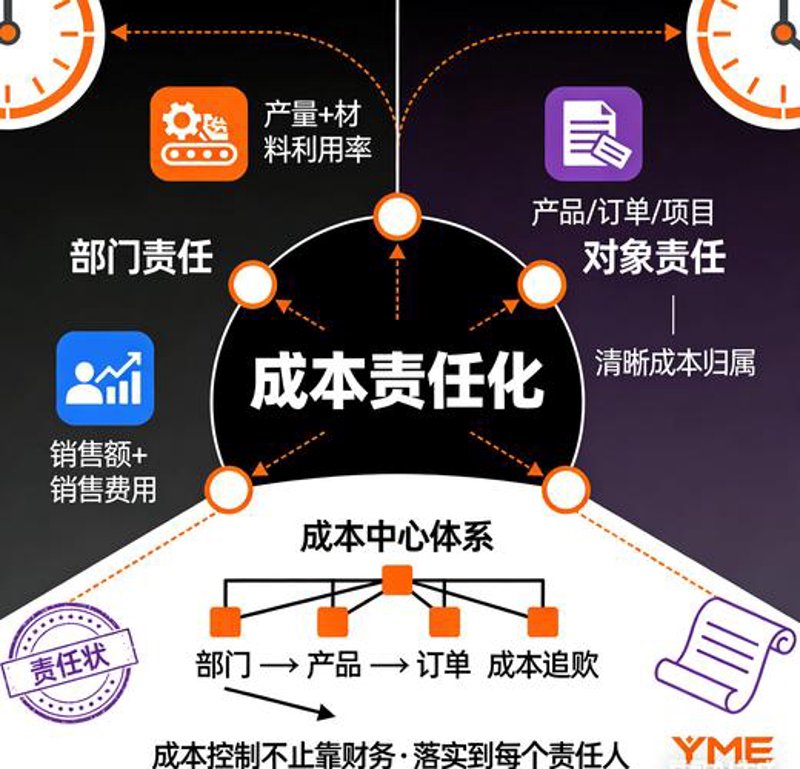
以一家制造型企业为例,其生产过程涉及多个环节的成本核算,包括原材料采购、生产加工以及成品销售等。传统方式下,这些数据的录入与核对几乎全部依赖员工人工填入,工作量大且存在人为操作失误的风险。「综合成本管理系统」则通过预设规则和智能算法自动完成从数据采集到计算分析全过程,确保了信息的真实性和及时性。
提升决策支持能力
更重要的是,「系统」还能够提供深入的数据分析与报告功能。通过对历史成本数据的深度挖掘和趋势预测,企业可以更准确地把握市场动态,制定出科学合理的经营策略。例如,在面临原材料价格波动时,通过系统可快速调整采购策略以降低成本;在订单激增情况下,则可以根据预估的成本变化提前规划生产计划。
结合实际需求定制化开发
值得注意的是每家企业的业务特点和管理需求各不相同因此「综合成本管理系统」应具备高度灵活的定制能力。它需要能够根据实际情况进行个性化配置调整以满足不同部门甚至不同项目的需求。比如对财务部门可能更注重现金流监控;而研发团队则需关注 R&D 成本等等。
总之,随着信息技术的发展企业要想在激烈的市场竞争中立于不败之地就必须不断优化成本管理体系并通过「综合成本管理系统」实现精细化管理从而提高整体运营效率与竞争力。